El Marqués lleva deporte y cultura a 48 localidades
De aprobarse, serían aplicables a partir de enero del 2016
QUERÉTARO, Qro., 19 de noviembre 2015.- El municipio de Querétaro evalúa la aplicación de dos nuevos gravámenes para el próximo año, que serían el Impuesto sobre el Incremento del Valor de los Bienes Inmuebles y el Impuesto sobre el Uso de Inmuebles destinados a la Prestación de Hospedaje.
De acuerdo con información que ha obtenido Quadratin, uno de ellos sería el artículo 16 de la Ley de Ingresos que contemplaría tentativamente el Impuesto Sobre el Incremento del Valor de los Bienes Inmuebles, se causará y pagará de la siguiente forma:
“El objeto de este impuesto es el enriquecimiento en el patrimonio del contribuyente por el incremento de valor catastral que experimenten los bienes inmuebles, constituidos por el suelo o el suelo y las construcciones adheridas a él. Es sujeto pasivo del impuesto la persona física o moral propietaria y/o poseedor del bien inmueble que sufre el incremento en su valor catastral”.
La base gravable de este impuesto, será el excedente del valor que resulte entre el último valor catastral registrado y el valor catastral actualizado de los bienes inmuebles.
Se entiende que se está obligado al pago este impuesto cuando derivado del cambio de uso de suelo y/o cambio de clasificación que sufra el predio objeto del tributo, se dé origen al incremento de su valor catastral.
Mientras que el artículo 17, implicaría el Impuesto sobre el Uso de Inmuebles destinados a la Prestación de Servicios de Hospedaje, mismo que se determinaría conforme a lo siguiente:
“Es objeto de este Impuesto, el uso de la propiedad inmobiliaria destinada para la prestación de servicios de hospedaje. Se constituye como sujeto pasivo de este Impuesto, el usuario del servicio de hospedaje que se preste dentro de los bienes inmuebles ubicados dentro de la circunscripción territorial del Municipio de Querétaro”.
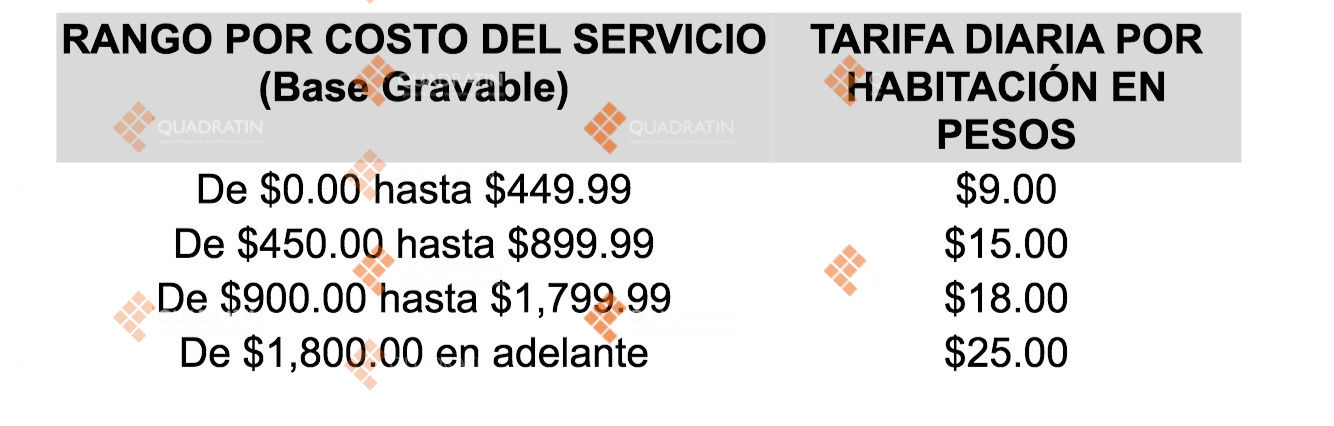
Este Impuesto se generará por cada habitación que sea ocupada por el usuario del servicio de hospedaje; estableciéndose para la determinación de la obligación fiscal, la siguiente tarifa diaria por el uso de cada habitación del bien inmueble destinado al servicio de hospedaje que sea ocupada por el sujeto pasivo de este Impuesto; misma que atenderá al costo generado por la prestación del servicio en los siguientes términos: